
Le retail media continue de gagner du terrain dans les stratégies publicitaires mondiales. Les investissements devraient dépasser les 200 milliards de dollars en 2026 et atteindre 223,4 milliards en 2027. Une progression qui confirme le poids pris par les retail media networks (RMN) dans l’écosystème publicitaire.
Mais derrière ces montants, le marché entre dans une nouvelle phase. La croissance ralentit et devrait passer sous la barre des deux chiffres hors Amazon. Dans le même temps, la multiplication des emplacements publicitaires fait émerger un autre risque : celui d’une dégradation progressive de l’expérience d’achat. Une tendance qui pourrait, à terme, affecter aussi l’efficacité des campagnes. C’est l’un des principaux constats de The Future of Commerce Media 2026, le nouveau rapport de WARC Media consacré aux évolutions du commerce media.
« Le paysage du retail media arrive à maturité et se consolide, obligeant les marketeurs à repenser leur approche », analyse Alex Brownsell, Head of Content chez WARC Media. Selon lui, le retail media reste particulièrement efficace pour convertir une demande existante, mais montre davantage ses limites lorsqu’il s’agit de construire une marque sur le long terme.
Les retailers doivent donc trouver un équilibre entre développement de leurs revenus publicitaires et préservation de l’expérience d’achat. Un enjeu qui devient d’autant plus important que les consommateurs sont confrontés à un nombre croissant de sollicitations publicitaires.
Un marché mondial de plus de 200 milliards de dollars
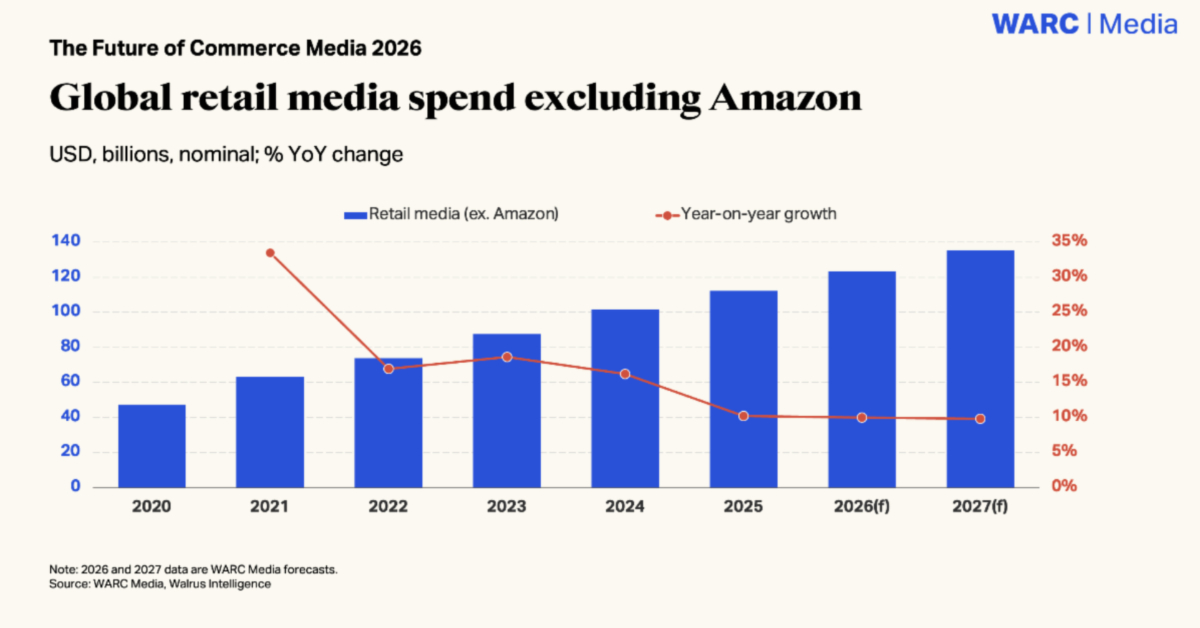
Le marché mondial du retail media devrait atteindre 200,4 milliards de dollars en 2026. WARC Media prévoit ensuite une progression de 11,5 % en 2027, portant les investissements à 223,4 milliards de dollars.
À cette échéance, le retail media représentera 15,2 % de l’ensemble des investissements publicitaires mondiaux.
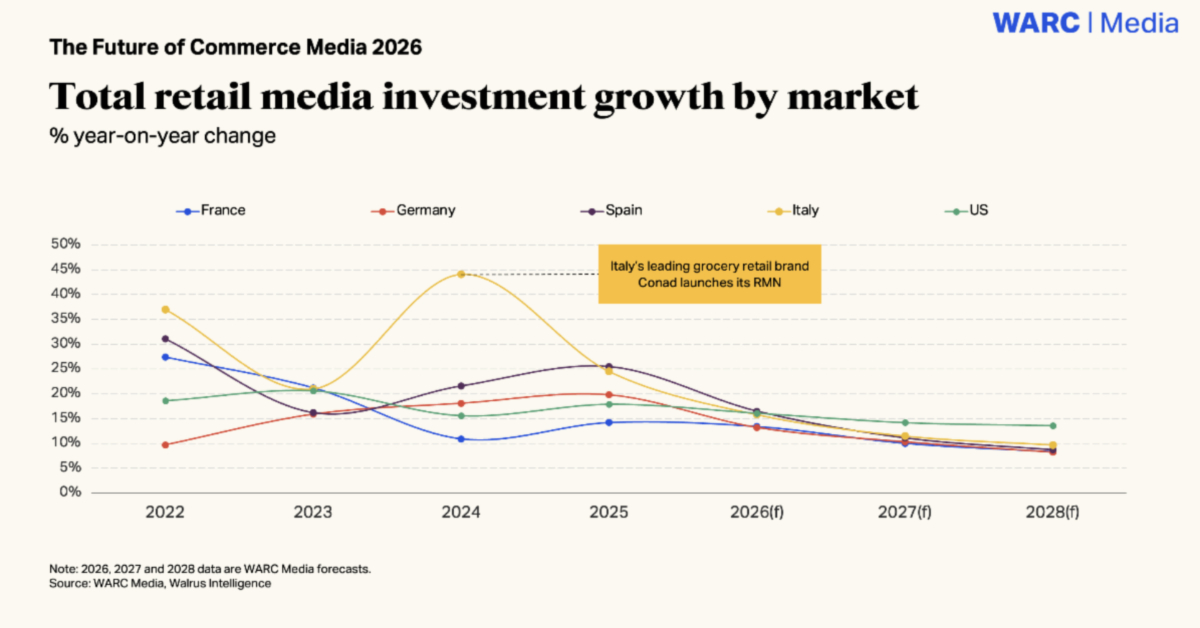
La dynamique devrait toutefois continuer à ralentir. En excluant Amazon, leader du secteur, la croissance mondiale du retail media devrait tomber à 9,8 % en 2027. Il s’agirait alors de son taux de croissance annuel le plus faible depuis que WARC Media suit les dépenses du secteur. Cette évolution marque un changement de phase pour un marché qui a connu plusieurs années de forte expansion. Les RMN doivent désormais composer avec un environnement plus mature, où la conquête de nouveaux budgets devient aussi importante que la croissance des réseaux déjà installés.
Les États-Unis restent dynamiques, l’Europe ralentit
Le marché américain conserve une dynamique supérieure à celle observée en Europe. WARC Media prévoit ainsi que les dépenses des retail media networks aux États-Unis progresseront de 13,6 % en 2028, pour atteindre 74,9 milliards de dollars.
Le marché reste cependant particulièrement concentré. En 2025, Amazon représentait 78 % des dépenses de retail media aux États-Unis, contre 7,5 % pour Walmart. Les autres réseaux se partageaient ainsi les 14,5 % restants, selon Walrus Intelligence.
La concentration est également visible en Europe. En France, en Allemagne, en Italie, en Espagne et au Royaume-Uni, plus des deux tiers des dépenses totales de retail media étaient captés par Amazon.
Cette domination pose la question de la capacité des autres RMN à élargir leur base d’annonceurs et à s’imposer face aux acteurs historiques du marché.
Les CPG consacrent plus de la moitié de leurs budgets au retail media
Le poids du retail media varie fortement selon les catégories. Dans les secteurs des biens de grande consommation (CPG) dits « endémiques », le canal occupe déjà une place centrale dans les investissements médias.
En 2027, le retail media devrait ainsi représenter 55,8 % des investissements médias des marques de boissons alcoolisées dans le monde. Pour l’alimentaire, cette proportion atteindra 54,9 %.
La situation est différente dans des catégories comme la technologie et l’électronique. Le retail media ne devrait représenter que 15 % de leurs dépenses totales en 2027, contre 16,2 % en 2025.
Autre enjeu pour les RMN : leur dépendance à un nombre limité d’annonceurs historiques. Au Royaume-Uni, 73,9 % des marques investissent auprès de trois RMN ou moins.
L’analyse de WARC Media montre également qu’aucun des huit principaux RMN domestiques britanniques ne tire un tiers de ses revenus du long tail. Autrement dit, la moitié des marques qui investissent le moins reste encore largement sous-exploitée.
Amazon poursuit de son côté son expansion au-delà du retail media traditionnel. Son activité publicitaire non liée au retail, qui comprend notamment Prime Video et Twitch, devrait générer 6,7 milliards de dollars en 2027. Un montant supérieur aux dépenses publicitaires totales de Walmart en 2025.
Si cette activité était considérée comme une entité indépendante, elle constituerait la deuxième plus grande activité de commerce media au monde hors de Chine.
À découvrir sur JUPDLC
Le retail media peut ouvrir la porte de la télévision aux PME
Le retail media pourrait également jouer un rôle dans l’accès des petites marques à des canaux historiquement plus difficiles à investir.
Selon WARC Media, la vidéo à la demande devrait dépasser les investissements publicitaires mondiaux du retail media d’ici 2028. La télévision connectée représente déjà 23 % des dépenses de retail media.
L’acquisition de Vibe.co par Walmart illustre cette évolution. Les RMN disposent d’une opportunité pour accompagner les petites marques vers des leviers comme la CTV.
Ces annonceurs ont longtemps privilégié les dispositifs orientés performance. Le retail media pourrait ainsi servir de passerelle vers des stratégies publicitaires plus larges, combinant objectifs de conversion et construction de marque.
L’« enshittification » menace l’expérience d’achat
À mesure que le marché ralentit et se consolide, un autre risque apparaît : celui de l’« enshittification ». Le terme, popularisé par l’auteur spécialisé dans les technologies Cory Doctorow, désigne la dégradation progressive d’une expérience numérique lorsque les plateformes cherchent à maximiser leur monétisation au détriment des utilisateurs et des clients professionnels.
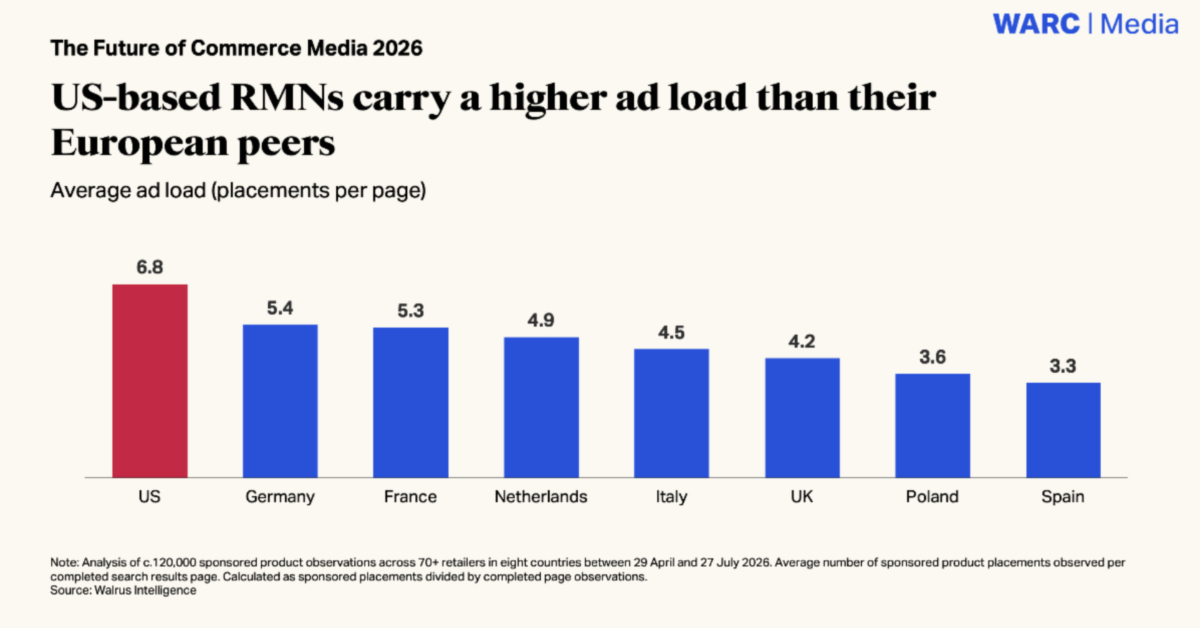
Le risque est particulièrement présent dans le retail media. Face à la pression sur les dépenses des consommateurs, les RMN pourraient être tentés de multiplier les emplacements publicitaires afin d’augmenter leurs revenus.
Amazon, The Home Depot, Macy’s et Walmart diffusent ainsi chacun en moyenne plus de 20 publicités par page, selon une étude citée par WARC Media.
Cette multiplication des formats peut toutefois avoir un effet contre-productif. Une expérience saturée de publicités risque de nuire à la navigation et, par extension, à l’efficacité des campagnes.
Pour limiter ce phénomène, WARC Media recommande aux marques de privilégier une expérience fluide sur les plateformes. La pertinence des publicités doit notamment être renforcée, tandis que les formats non pertinents doivent être limités.
La standardisation de la mesure de la performance constitue également un enjeu. L’utilisation d’outils d’IA reposant sur des jeux de données robustes et une compréhension fine des consommateurs peut, elle aussi, contribuer à améliorer l’efficacité des dispositifs.
La création devient un facteur clé de performance
Dans un environnement publicitaire de plus en plus dense, la création doit également gagner en efficacité. Les publicités diffusées dans les environnements de retail media doivent même fournir un effort supplémentaire pour capter l’attention.
Une étude d’Ipsos menée à partir d’expériences d’achat simulées sur Walmart et Amazon montre que la mémorisation publicitaire diminue de 47 % pour les publicités diffusées sur les plateformes de retailers par rapport à celles apparaissant dans des environnements génériques offsite.
La qualité créative peut toutefois inverser cette tendance. Chez les shoppers indécis, une création de haute qualité entraîne une hausse de 12 % du choix de marque à court terme.
Chez les consommateurs qui ne recherchent pas activement un produit, une création de qualité supérieure offre même un avantage de performance de 21 % par rapport aux publicités de faible qualité.
L’environnement physique constitue également un terrain encore largement sous-exploité. Plus de la moitié des acheteurs américains de produits alimentaires, soit 62 %, déclarent avoir acheté un produit directement après l’avoir vu sur un écran en magasin.
Pourtant, l’in-store reste l’une des opportunités créatives les moins développées du retail media.
Convertir la demande ne suffit plus
Les recherches de WARC Media soulignent enfin une limite structurelle du retail media. Le canal est particulièrement performant lorsqu’il s’agit de convertir une demande déjà existante. Il est en revanche moins efficace pour construire des résultats de marque sur le long terme.
Plusieurs facteurs expliquent ce décalage. Les dysfonctionnements organisationnels du côté des annonceurs peuvent notamment limiter la capacité à développer des dispositifs adaptés. À cela s’ajoute une compréhension encore incomplète des contraintes propres aux formats publicitaires du commerce.
Le secteur doit donc continuer à progresser sur le terrain créatif pour préserver l’efficacité des campagnes.
Le potentiel pourrait notamment se trouver dans les espaces où plusieurs canaux se rencontrent. Les partenariats avec des créateurs ou les campagnes combinant points de contact physiques et digitaux peuvent permettre au retail media de dépasser son rôle traditionnel de levier de conversion.
Avec The Future of Commerce Media 2026, WARC Media dresse ainsi le portrait d’un marché qui change de dimension. Après plusieurs années de croissance rapide, le retail media entre dans une phase de maturité. La prochaine étape consistera moins à multiplier les inventaires qu’à améliorer leur pertinence, leur créativité et leur intégration dans les stratégies publicitaires globales. Les membres de WARC peuvent consulter le rapport complet The Future of Commerce Media 2026.