
Chaque jour, des millions de Français regardent la télévision : un journal télévisé, une émission, un match. Mais leur manière de la regarder a profondément changé.
Longtemps, le programme arrivait par l’antenne et se regardait au moment choisi par la chaîne. Désormais, le direct cohabite avec le replay, les plateformes payantes et les chaînes gratuites diffusées en streaming. Le téléspectateur ne se contente plus de suivre une grille : il choisit son programme, son écran et même le moment où il le regarde.
Les chiffres de Médiamétrie témoignent de cette transformation. En 2025, les Français ont consacré en moyenne 4 h 14 par jour à la vidéo. La télévision représente encore 61 % de ce temps, mais la vidéo « à la carte » (plateformes de SVOD, services des chaînes, vidéo en ligne) en concentre déjà 39 %.
Pour les annonceurs, cette évolution bouleverse les repères. Selon le baromètre BUMP (France Pub, IREP, Kantar Media), les recettes publicitaires de la télévision ont reculé de 6,2 % au premier semestre 2026, tandis que celles de la vidéo digitale des médias historiques progressaient de 12 %. Pourtant, les stratégies restent encore cloisonnées : au premier trimestre 2026, seul un annonceur sur dix présent à la télévision combinait le linéaire, la TV display et le replay, selon Kantar Media.
Derrière cette recomposition se cache un nouveau paysage médiatique, peuplé d’acronymes : CTV, OTT, SVOD, AVOD, BVOD et FAST. Pour comprendre cette nouvelle bataille de l’écran, il faut d’abord remettre de l’ordre dans les définitions.
Les clés pour s’y retrouver
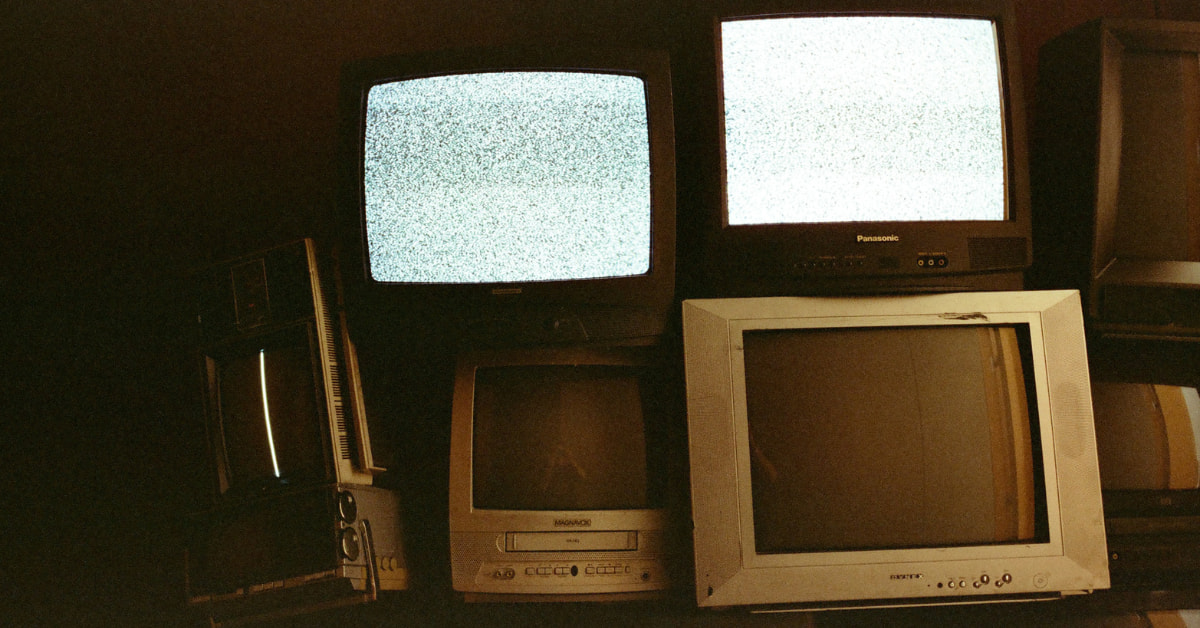
Ces lettres ne désignent pas toutes la même chose. Certaines décrivent la manière dont un programme est diffusé, d’autres son mode de financement ou encore l’écran sur lequel il est regardé.
Pour s’y retrouver, il faut retenir trois questions :
- le contenu est-il diffusé selon une grille ou à la demande ?
- qui le finance : l’abonné, l’annonceur ou les deux ?
- et sur quel appareil est-il regardé ?
Un même service peut répondre à plusieurs de ces critères. Un épisode visionné sur TF1+ depuis une Smart TV est, par exemple, disponible à la demande, financé par la publicité et regardé sur un téléviseur connecté.
Le linéaire
Le linéaire correspond au fonctionnement traditionnel de la télévision. Les programmes sont diffusés selon une grille, à une heure fixée par la chaîne. Le téléspectateur peut changer de chaîne, mais il ne choisit ni le programme ni le moment de sa diffusion.
TF1, M6, France 2 et Canal+ relèvent de ce modèle, avec des financements différents : publicité pour les chaînes gratuites, abonnement et publicité pour Canal+, ressources publiques et recettes commerciales encadrées pour France Télévisions.
La SVOD
La SVOD, pour Subscription Video On Demand, désigne la vidéo à la demande par abonnement. L’utilisateur paie chaque mois pour accéder à un catalogue de films, de séries ou de documentaires.
Netflix, Disney+ et Prime Video en sont les principaux exemples. Ces plateformes proposent également des formules moins chères intégrant de la publicité. Leur modèle économique ne repose donc plus uniquement sur l’abonnement.
L’AVOD
L’AVOD, pour Advertising Video On Demand, correspond à un catalogue accessible à la demande et financé par la publicité. L’utilisateur peut regarder les contenus sans payer d’abonnement, en contrepartie de la diffusion d’annonces.
Rakuten TV et Plex proposent notamment ce type de service. Certaines plateformes combinent toutefois plusieurs modèles : Rakuten TV réunit des programmes à la demande, des chaînes FAST et des contenus payants.
La BVOD
La BVOD, pour Broadcaster Video On Demand, désigne les services de vidéo à la demande proposés par les groupes audiovisuels traditionnels. En France, elle correspond principalement au replay et au streaming des chaînes.
TF1+, M6+ et france.tv en sont les principaux exemples. Ces plateformes sont généralement financées par la publicité, même si certaines proposent aussi des options payantes ou des contenus exclusifs.
Le FAST
Le FAST, pour Free Ad-Supported Streaming Television, désigne des chaînes gratuites diffusées en streaming et financées par la publicité. Leur fonctionnement reprend celui de la télévision linéaire : les programmes se succèdent selon une grille et le téléspectateur regarde ce qui est diffusé au moment où il se connecte.
La distinction avec l’AVOD tient donc au mode de consommation : l’AVOD permet de choisir un programme, tandis que le FAST permet de choisir une chaîne. Le téléspectateur retrouve ainsi le principe du zapping, mais par Internet.
Pluto TV, Samsung TV Plus et LG Channels proposent ce type de chaînes. À la fin de 2024, NPA Conseil recensait 356 chaînes et services AVOD ou FAST disponibles en français.
Et la CTV ?
La CTV, pour Connected TV, ne désigne ni un mode de diffusion ni un modèle économique. Elle désigne l’écran : un téléviseur connecté à Internet, directement ou par l’intermédiaire d’une box, d’une console ou d’un boîtier de streaming.
Sur une CTV, l’utilisateur peut regarder un programme linéaire, un épisode en SVOD, une vidéo en replay ou une chaîne FAST. Le terme décrit donc le support, tandis que les autres acronymes décrivent principalement le contenu, sa diffusion ou son financement.
De plus, elle ne doit pas être confondue avec l’OTT, pour Over The Top. L’OTT désigne la diffusion de contenus par Internet, en contournant les réseaux traditionnels de télévision. Ces contenus peuvent être regardés sur une télévision connectée, mais aussi sur un smartphone, une tablette ou un ordinateur.
Les frontières se brouillent
Les catégories précédentes permettent de comprendre les grands modèles. Elles ne doivent toutefois pas être considérées comme des cases étanches. Dans la pratique, les plateformes reprennent les codes de leurs concurrentes, distribuent des contenus venus d’autres univers et combinent plusieurs modes de diffusion.
FAST et télévision linéaire
Le FAST reprend les principaux codes de la télévision traditionnelle : une chaîne, une grille, du zapping et des coupures publicitaires. La différence tient au mode de diffusion : le signal passe par Internet, et non par la TNT, le câble ou le satellite.
Les groupes audiovisuels investissent eux aussi cet espace. Selon NPA Conseil, TF1+ héberge 39 chaînes FAST et M6+ en distribue neuf. Free a également intégré 27 chaînes de ce type à son offre. Le FAST n’est donc plus seulement porté par des plateformes spécialisées comme Pluto TV ou Samsung TV Plus.
Le groupe NRJ s’inscrit dans cette tendance. Début octobre, lors de sa conférence de rentrée, il a annoncé le lancement de dix chaînes FAST, notamment sur Samsung TV Plus et Free. Cette offre comprend Nostalgie Tube, consacrée aux clips des années 1980, trois chaînes de playlists reprenant les univers de NRJ, Nostalgie et Chérie FM, et six chaînes d’ambiance conçues pour se détendre ou se concentrer. Le groupe revient ainsi à la télévision par le streaming, sans passer par la TNT.
SVOD et publicité : l’abonnement adopte les codes de la chaîne
Netflix, Prime Video et Disney+ ont intégré des offres avec publicité à leurs abonnements. Le modèle autrefois associé à la télévision gratuite s’installe ainsi dans des services historiquement financés par les abonnements.
De mai à août 2026, Kantar a recensé 376 annonceurs et 226 millions d’euros d’investissements bruts sur ces trois plateformes. La répartition des annonceurs montre également que ces plateformes ne reproduisent pas exactement le marché de la télévision. Le secteur de la banque-assurance arrive en tête des investissements sur les services étudiés, alors qu’il occupe la cinquième place à la télévision classique. Le streaming attire donc une partie des annonceurs habituels de la télévision, mais aussi des secteurs qui y investissent moins.
SVOD et télévision linéaire : les plateformes deviennent des distributeurs
Les plateformes de streaming ne se contentent plus de proposer des catalogues. Elles distribuent aussi des chaînes et des événements en direct.
Depuis le 19 juin 2026, les abonnés français de Netflix peuvent accéder à TF1, TMC, TFX, TF1 Séries Films et LCI, ainsi qu’au catalogue de TF1+. Cette offre est incluse sans surcoût, mais les contenus sont accompagnés de publicité. Les écrans publicitaires sont gérés par TF1, et non par Netflix. Pour les chaînes, l’intérêt est de multiplier les points d’accès : un même contenu peut être regardé sur la télévision linéaire, sur TF1+ ou depuis Netflix. Pour les annonceurs, cela ouvre la possibilité de toucher des audiences dans des environnements différents.
Prime Video distribue également des chaînes de France Télévisions et de M6. Disney+, de son côté, a commencé à diffuser la chaîne L’Équipe le 10 juin 2026.
Le streaming ne remplace donc pas mécaniquement le direct. Il devient aussi un nouveau moyen d’y accéder.
Les créateurs de contenus deviennent diffuseurs
Les créateurs ne produisent plus seulement des vidéos : certains achètent aussi des droits sportifs. En août 2025, le streamer français Zack Nani a obtenu ceux de la Saudi Pro League, diffusée gratuitement sur Twitch et YouTube. Il a ensuite acquis les droits des matchs de l’équipe de France Espoirs, également accessibles sur les Freebox, puis ceux de compétitions de basket et de football nord-américain.
Aux États-Unis, le collectif Smosh a franchi une étape supplémentaire. Né sur YouTube, il a lancé sa propre chaîne FAST sur Samsung TV Plus. Le créateur ne se contente donc plus de publier sur une plateforme : il peut aussi devenir un diffuseur, programmer une chaîne et monétiser son audience grâce à la publicité.
En France, le GP Explorer, organisé par Squeezie et co-diffusé sur france.tv et Twitch, illustre cette même circulation des contenus entre télévision et plateformes sociales. France Télévisions a d’ailleurs conclu un partenariat avec YouTube, dans le cadre de sa stratégie « streaming first ». Les éditions d’information nationales et locales ainsi que les magazines d’actualité du groupe y seront mis en ligne peu après leur diffusion à l’antenne. De plus, France TV Publicité commercialisera directement ses espaces publicitaires sur la plateforme.
À découvrir sur JUPDLC
CTV : qui contrôle l’écran ?
Sur le téléviseur connecté, les différents modèles se retrouvent dans le même salon. Le téléspectateur peut passer d’une chaîne linéaire à une plateforme de replay, à un service de streaming ou à une chaîne FAST depuis un seul écran. Pour les annonceurs, cette convergence ouvre de nouveaux points d’accès à l’audience. Elle multiplie aussi les intermédiaires.
Les fabricants cherchent à occuper une place dans cet écosystème. Samsung en est un exemple : le groupe fabrique des téléviseurs, propose le service FAST Samsung TV Plus et développe une activité publicitaire, Samsung Ads. En France, TF1 PUB commercialise les espaces publicitaires de Samsung TV Plus dans le cadre d’un partenariat. Samsung n’est pas le seul fabricant à investir ce terrain, mais son intégration de plusieurs activités en fait un cas particulièrement visible.
Les constructeurs peuvent aussi recueillir des données sur les usages de leurs téléviseurs. La technologie ACR, ou reconnaissance automatique des contenus, permet notamment d’identifier les programmes regardés. Ces données peuvent servir à analyser les habitudes de visionnage ou à proposer de la publicité ciblée.
Cette convergence ne signifie pas que les contenus et les données sont réunis dans un système commun. Fabricants, plateformes et régies développent leurs propres services et outils. Pour les annonceurs, cette fragmentation complique la comparaison des campagnes, dont les mesures ne sont pas toujours directement comparables.
Plus d’écrans, plus de choix, plus de complexité
Après ce tour d’horizon, un constat s’impose : il n’y a plus un modèle à choisir, mais un ensemble de leviers à combiner. Cette abondance ouvre de vraies opportunités aux annonceurs, mais elle rend aussi leur travail plus complexe.
Les avantages
Plus de points d’accès à l’audience. Direct, BVOD, SVOD avec publicité, AVOD et FAST permettent de toucher un même public par plusieurs chemins. Le linéaire garde sa puissance, mais une partie de l’audience se déplace vers le replay et le streaming.
Un ciblage plus fin. La TV segmentée et les données de visionnage permettent d’adresser un message à un profil précis, là où le spot linéaire est le même pour tous.
Une CTV en pleine montée. Selon le dernier rapport de FreeWheel, les publicités diffusées sur télévision connectée ont progressé de 33 % sur un an en Europe au premier semestre 2026, contre 20 % tous écrans confondus. La CTV représente désormais 53 % des diffusions publicitaires en streaming mesurées dans quatorze pays européens, dont la France. Pour les annonceurs, c’est la possibilité de retrouver l’écran du salon avec les outils du numérique.
De nouveaux inventaires et de nouveaux secteurs. Les offres avec publicité de Netflix, Prime Video et Disney+ ouvrent des espaces qui n’existaient pas auparavant : 376 annonceurs y ont investi entre mai et août 2026. Elles attirent aussi des secteurs qui investissent moins à la télévision classique, comme la banque-assurance, première sur ces plateformes alors qu’elle n’est que cinquième à la télévision.
Un accès plus souple à la télévision. Avec le FAST ou le replay, certains annonceurs peuvent accéder à des environnements « télévisuels » sans passer par une campagne linéaire.
Les inconvénients
Un marché fragmenté, avec plus d’intermédiaires. Chaînes, plateformes, fabricants de téléviseurs et régies développent chacun leurs propres outils. L’achat d’espace et le suivi des campagnes s’en trouvent compliqués. Le programmatique, qui promet de simplifier l’achat, ne représente encore que 22 % des impressions de streaming mesurées en Europe, et 71 % d’entre elles relèvent d’accords garantis négociés à l’avance.
Une mesure difficile à comparer. Les mesures ne sont pas toujours comparables d’un acteur à l’autre. Les rapports comme celui de FreeWheel comptent des diffusions, pas le nombre de personnes distinctes touchées ni les budgets investis. Il est donc délicat d’évaluer la performance globale d’une campagne multi-canaux ou d’éviter de toucher plusieurs fois les mêmes personnes.
Une chaîne de valeur plus floue. Quand Netflix distribue TF1, ou qu’un fabricant commercialise ses propres chaînes FAST, savoir qui vend quoi, et dans quelles conditions, demande davantage de vigilance.
Des enjeux de données et de transparence. La technologie ACR offre des possibilités de ciblage, mais elle soulève des questions de confidentialité et de réglementation, et repose sur des données que chaque constructeur contrôle.
Orchestrer plutôt qu’opposer
Pour les annonceurs, le bon modèle dépend d’abord de l’objectif de la campagne. Cherche-t-on une couverture massive, un ciblage précis, une audience nouvelle, une répétition maîtrisée ou une mesure de performance ?
Le linéaire reste adapté aux grands rendez-vous et à la notoriété. La BVOD permet de prolonger une campagne avec plus de ciblage. La SVOD avec publicité ouvre des environnements différents, tandis que le FAST et l’AVOD peuvent élargir l’accès à des publics qui ne regardent pas les mêmes services. La CTV, enfin, permet d’activer plusieurs de ces leviers sur le téléviseur connecté.
L’enjeu n’est donc plus d’opposer télévision et streaming, mais de les articuler. Or, cette complémentarité reste peu exploitée : au premier trimestre 2026, seul un acteur sur dix présent à la télévision combinait le linéaire, la TV display et le replay, selon le BUMP T1 2026 de Kantar Media, France Pub et l’IREP.
Ceux qui sauront choisir chaque levier selon son objectif, tout en exigeant une mesure comparable, seront les mieux placés. Car la bataille de l’écran ne se joue pas seulement sur les contenus : elle se joue aussi sur le contrôle de l’écran, des données et de la mesure.